インボイス制度とともに始まった消費税の「2割特例」が、終わりを迎えます。
個人事業主は2026年(令和8年)分まで、会社は2026年9月30日を含む事業年度までです。
2割特例は、売上で預かった消費税の2割を納めればよいという制度。
インボイス登録をきっかけに消費税を納めることになった、多くの個人事業主やひとり社長が使ってきました。
ただ、この後の変わり方は、個人事業主とひとり社長で大きく違います。
個人事業主には「3割特例」というつなぎの制度が用意されている一方で、会社にはそれがありません。
この記事では、それぞれ何に気をつければいいのか、そして納税のおカネをどう準備しておくかについて、私がふだんお客さまにお伝えしていることをまとめてみました。
何が変わるのか
個人事業主は、2027年(令和9年)分と2028年(令和10年)分の2年間、納める消費税を売上で預かった消費税の3割にできます。
これが3割特例です。
会社は、2026年9月30日を含む事業年度で2割特例が終わります。
その次の事業年度からは、本来の計算(本則課税)か簡易課税です。
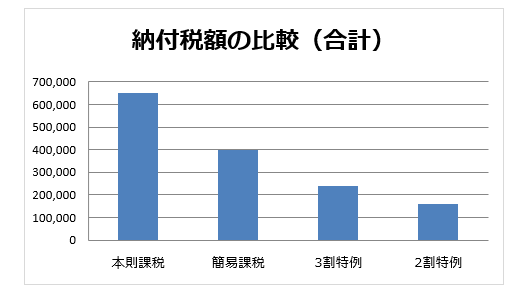
数字で見ると、違いがよく分かります。
以下の表は、
- サービス業
- 売上で預かった消費税が100万円
- 2割特例・3割特例終了後は簡易課税を選択
といった前提で計算しています。
| 区分 | 2026年 | 2027・2028年 | 2029年〜 |
|---|---|---|---|
| 個人事業主 | 20万円(2割特例) | 30万円(3割特例) | 50万円(簡易課税) |
| ひとり社長 | 20万円(2割特例) | 50万円(簡易課税) | 50万円(簡易課税) |
※会社は12月決算の場合です。決算月によって切り替わる時期がずれます。
※簡易課税は届出を出した場合にだけ使えます。届出を出さなければ本則課税となり、納める消費税は実際にかかった経費によって変わります。経費の少ないサービス業では、簡易課税より多くなることもあります。
上の表では、個人事業主は段階を踏んで増えていきますが、ひとり社長は一気に2.5倍。
売上も利益も変わらないのに、納めるおカネだけが増えるということです。
個人事業主が気をつけたいこと
まず、3割特例は2年間だけの制度だということ。
2029年(令和11年)分からは、簡易課税でもサービス業なら5割になります。
3割特例の2年間は、その準備期間と考えておくのがいいと思います。
次に、3割特例を使えるかどうかは毎年判定されます。
2年前の売上が1,000万円以下であることなどが条件なので、「前の年に使えたから今年も」とは限りません。
また、業種によっては3割特例より簡易課税のほうが有利になります。
卸売業なら納める消費税は売上で預かった分の1割、小売業なら2割で済むからです。
簡易課税を選ぶには、本来は前の年の12月31日までに届出が必要です。
ただ、2割特例や3割特例を使った翌年であれば、その年の消費税の確定申告期限(翌年3月31日)までに届出を出せば間に合います。
例えば、2027年分から簡易課税にしたい場合、2026年分で2割特例を使っていれば、2028年3月31日までが届出期限。
1年間の数字が固まってから、どちらが有利かを比べて選択できるのは、ありがたい部分です。
ただし、簡易課税は一度選ぶと原則2年間は続ける必要があります。
その年だけで判断しないように気をつけたいところです。
ひとり社長が気をつけたいこと
ひとり社長は、2割特例のあとに3割特例がありません。
コンサルやデザイン、ITなどのサービス業であれば、簡易課税を選んでも納める消費税は5割です。
そしてもう一つ、見落としやすいのが中間申告。
前の期の消費税が一定額を超えると、次の期から中間申告が始まります。
納める金額が増えるだけでなく、払うタイミングも前倒しになるのです。
資金繰りにも影響がある部分なので、注意が必要となります。
簡易課税の届出は、2割特例を使った翌期であれば、その期の申告期限までに出せば間に合います。
例えば、12月決算の会社なら、2027年12月期から簡易課税にする届出は2028年2月29日まで。
法人成りを考えている方へ
もし2027年・2028年に法人成りを考えている個人事業主の方がいれば、消費税の面では少し立ち止まって考えてみてください。
個人のままなら使えた3割特例が、会社になると使えなくなります。
法人成りは消費税だけで決めるものではありませんが、判断材料の1つには入れておきたいところです。
納税のおカネをどう準備するか
ここまで制度の話をしてきましたが、私が本当にお伝えしたいのはここからです。
消費税は、利益から払うものではありません。
売上と一緒にお客さまから預かっているおカネです。
ただ、通帳の中では預かったおカネも自分のおカネも一緒になっています。
だから、残高を見ていると全部使えるおカネに見えてしまう。
そこで私がお伝えしているのは、次の3つです。
1つめは、納税用のおカネを別の口座に分けておくこと。
預かったおカネを目に見えるカタチで分けておくだけで、「使っていいおカネ」がはっきりします。
2つめは、納税額を早めに予測しておくこと。
決算が終わってから納税額を知るのではなく、期の途中から「今年はこのくらいになりそうだ」とイメージしておくのです。
そうすれば、積み立てる金額も決められますし、おカネが足りなそうなら早めに手を打てます。
3つめは、簡単な資金繰り表をつくり、予測した納税額を入れておくこと。
いつ、いくら出ていくのかが分かっていれば、その月に慌てることはありません。
どれも特別なことではありません。
ただ、納税額が増えるタイミングだからこそ、一度仕組みとしてつくっておくことに意味があります。